


El préstamo financiero es un tema delicado y que, de igual forma, ganó mucha popularidad entre los ciudadanos.
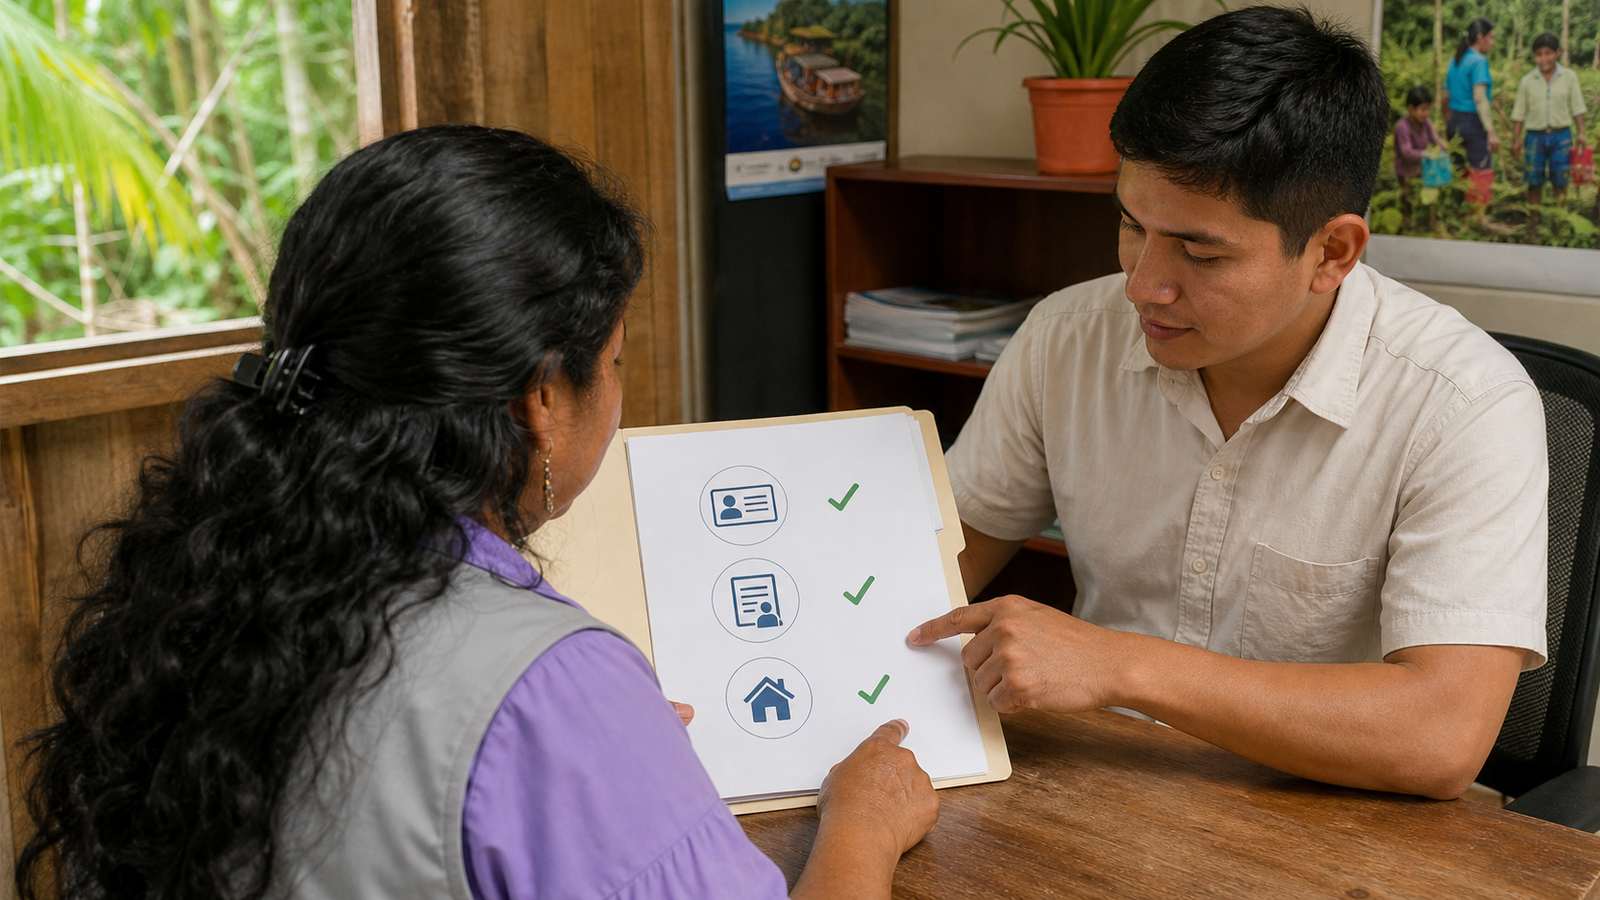
Para adquirir este tipo de préstamo, es necesario cumplir con una serie de requisitos.
Además de ello, es importante saber establecer límites y por eso es necesario una buena madurez financiera como también algo de conciencia. Jamás debes pedir más dinero del que necesitas y no retrasarte con los pagos ya que, en gran medida, estos son los dos factores más importantes que deberás tomar en cuenta antes de solicitar un préstamo.
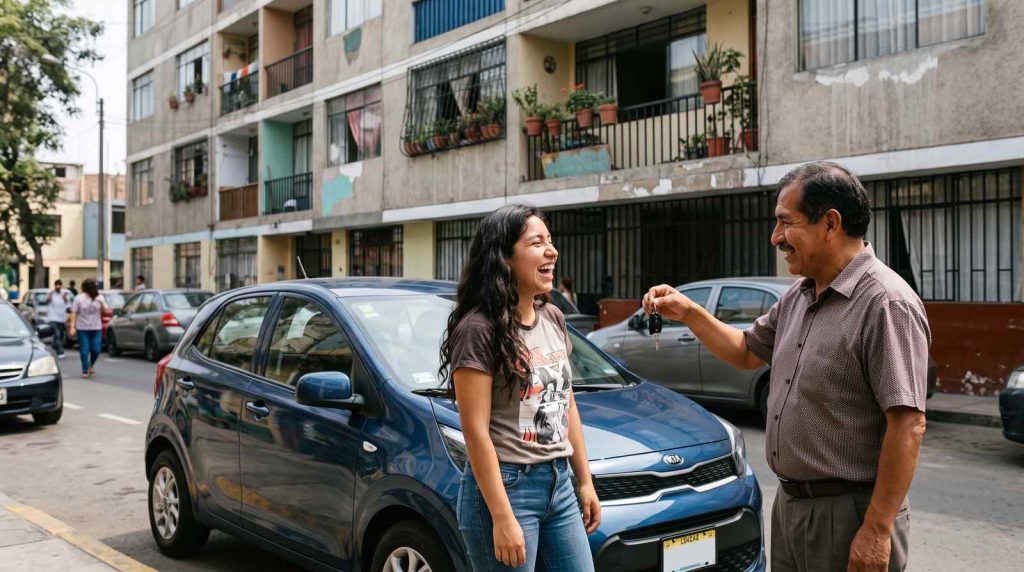
Comprar un auto nuevo, hacer alguna reforma del hogar o usar el dinero para el financiamiento de los estudios, todas estas son algunas razones válidas para pedir un préstamo.
Puedes realizar la solicitud en una entidad financiera como Caja Arequipa, por solo poner un ejemplo.
Dependiendo de la entidad, deberás cumplir con algunos requisitos clave como, por ejemplo, contar con contrato de trabajo o poder demostrar que tienes una solvencia económica ideal.
Pero independientemente de la razón que tengas para solicitar un préstamo, queremos darte una serie de consejos que te ayudarán en el proceso. ¿Te interesa?
¡Comencemos!
1. Evita el dinero rápido
Al momento de pedir un préstamo, normalmente las entidades tardan algunos días para corroborar que seas apto.
Durante dicho proceso, pueden pedirte algunos aportes de garantías que terminen demostrando que puedes devolverlo.
En el caso de que seas trabajador dependiente normalmente pedirán tus boletas de pago, las cuales deben contar con ingresos suficientes.
Te interesa: ¿Qué considerar al contratar un crédito vehicular?
En el caso de ser independiente, de igual forma deberás demostrar que puedes dar soluciones económicas por medio de recibos por honorarios, facturas o algún otro documento.
Eso sería lo normal. Sin embargo, existen ciertas entidades que brindan “dinero rápido” sin las garantías de pago antes mencionadas. Deberás tener mucho cuidado con dichos préstamos, ya que son entidades que suelen:
- Cobrar intereses o comisiones muy elevadas
- Ofrecen cantidades de préstamos reducidos.
- Las comisiones por demora en los pagos son muy altas.
- Cuando se falla en el pago hay pocas posibilidades de negociación
- El tiempo de tramitación no siempre es tan rápido como prometen.
2. Evita pedir más dinero del necesario
En algún punto de la historia, las entidades financieras ofrecían al dar un préstamo, una cantidad mayor a la que se solicitaba. De esa manera, si la razón principal para pedir el préstamo era comprar un aparato doméstico como lavadora, al final terminabas por hacer incluso una reforma del baño.
Hoy en día la tendencia cambió tanto por las entidades financieras como por los mismos clientes.
En principio, los bancos y demás entidades financieras ya no dan los préstamos tan a la ligera y aquellos que lo solicitan, sólo buscan el dinero necesario para cubrir un gasto en específico.
En el instante que solicites un préstamo, tendrás que devolver ese dinero junto con los intereses o comisiones generados. Esto hará que la suma total del dinero que solicitas sea mayor a la que te han prestado.
Es por eso que antes de pedir un préstamo, lo mejor es ajustar al máximo la cantidad que necesitas; de esa manera evitarás pagar más intereses.
3. Págalo lo antes posible
No importa qué institución financiera elijas al momento de solicitar el préstamo; recuerda preguntar el tiempo que tienes disponible para devolverlo e intenta pagarlo cuanto antes.
Ten en cuenta tus ingresos y asegúrate de tener la capacidad de asumir los pagos de manera periódica. Luego de esto, empieza a calcular y busca realizar un ajuste sobre los plazos de amortización todo lo que puedas.
Ten en mente que mientras más tiempo tardes en pagar, menos seguridad tendrá el banco haciendo que los intereses crezcan.
En realidad, este es uno de los puntos que más encarece el precio de los préstamos. Por otro lado, si vas pagando cuotas de un importe mayor, dentro de un menor plazo de tiempo, terminarás por amortizar el préstamo y por supuesto, será más económico.
4. Procura no retrasarte con los pagos
En el instante que contratas el préstamo, lo más importante es que abones las cuotas en el plazo pactado con la institución financiera. ¡No te retrases un solo día!
Si terminas pagando más tarde de lo que había estipulado en el contrato, es posible que la entidad financiera termine por penalizarte y emplee intereses de demora.
Esto último suele afectar mucho ya que los pagos se elevan afectando a los intereses ordinarios. Además, si dicha situación se repite o dejas de realizar el pago de una mensualidad, tu deuda no será eliminada, de hecho, puede aumentar y dependiendo del contrato, embargar algunos de tus bienes.
Recuerda que antes de solicitar un préstamo, deberás asegurarte de poder responder a las cuotas mensuales.
5. La justificación lo es todo
En el instante que solicitas un préstamo, muchas de las entidades empezarán a preguntarte en qué quieres invertir.
Dar la respuesta adecuada le dará cierta seguridad a la institución al momento de hacer la negociación. No es lo mismo que necesites el préstamo para resolver deudas viejas, que para adquirir un nuevo vehículo.
Por ese motivo, muchas entidades realizan un préstamo específico para la financiación con un objetivo definido. Por ejemplo, adquirir un nuevo vehículo, hacer una reforma de la casa, comenzar estudios, etc.
¡Qué tu justificación valga el préstamo!
6. Importancia de la TCEA
Contratando un préstamo, además de fijarte en los intereses que terminarás por pagar, también debes ver otros tipos de condiciones que pueden terminar haciendo que tu préstamo sea más caro.
De esa forma, cuando solicites un crédito o préstamo, recuerda que algunas instituciones financieras podrían exigirte que contrates algunos productos específicos como seguros o tarjetas.
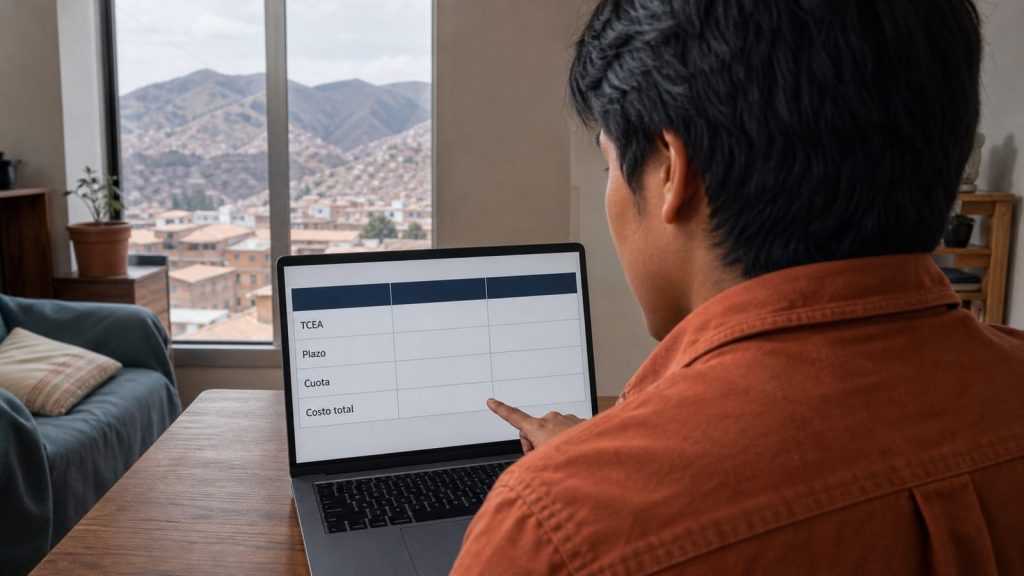
Por eso, deberías fijarte en la TCEA(Costo efectivo anual), factor que termina englobando el costo total del préstamo agregando las comisiones, intereses, gastos y comisiones.
Si te interesa aprender más de la TCEA, puedes leer nuestro artículo: Qué es la TEA y TCEA de tu crédito.
7. Haz comparaciones de otros préstamos
Una buena alternativa es que vayas haciendo comparaciones con los tipos de préstamos que existen en el mercado actual.
Investiga antes de solicitar un préstamo, esto definitivamente te ayudará a despejar el panorama y contarás con opciones más seguras.
8. Que valga la pena
Finalmente, te aconsejamos que el dinero que vayas a solicitar como préstamo para ese gasto en concreto, realmente valga la pena y le aporte a tu vida la felicidad necesaria.
Ya sea si decides comprar un nuevo auto, hacer reformas integrales o estudiar una nueva carrera, ¡Lo importante es ser feliz!
Conclusión
Como puedes ver, pedir un préstamo puede ser un factor delicado si no estás preparado al 100% para afrontarlo. Sin embargo, si cuentas con los recursos y consideras que lo necesitas, ¡Adelante!
Si tienes muchas dudas con relación a este artículo, recuerda que puedes escribirnos a través de la caja de comentarios.
Te invitamos a solicitar tu préstamo en Caja Arequipa, te evaluamos rápidamente.
También te invitamos a conocer nuestro crédito de microconsumo.